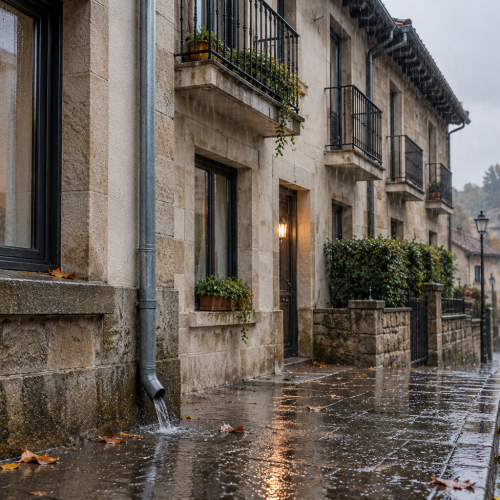
Resumen: Las lluvias de otoño pueden causar filtraciones, humedades y daños en cubiertas, paredes, terrazas o ventanas. La cobertura dependerá del origen del agua, la intensidad del episodio, el mantenimiento del inmueble y las condiciones de la póliza. Identificar la causa, documentar los desperfectos y comunicar el siniestro cuanto antes ayuda a determinar si debe intervenir el seguro de hogar, el seguro de la comunidad o el Consorcio.
El otoño suele traer episodios de lluvia que afectan a cubiertas, paredes, terrazas y ventanas. Cuando aparecen daños, es habitual preguntarse quién debe hacerse cargo. Desde Grupo Mutua Propietarios explicamos cómo identificar el origen, revisar las coberturas y actuar para facilitar la gestión del siniestro.
1. Identificar el origen de los daños por lluvia
El agua puede entrar por una cubierta deteriorada, una ventana mal sellada, un desagüe obstruido o una inundación exterior. Identificar el punto de entrada es esencial para saber qué seguro debe intervenir y si la incidencia está contemplada en la póliza.
No recibe el mismo tratamiento una filtración causada por una lluvia intensa que una humedad derivada del desgaste progresivo. Los canalones obstruidos, las juntas deterioradas, las grietas o los sumideros sin limpiar pueden facilitar la entrada de agua. Si el origen no está claro, conviene solicitar una valoración profesional antes de realizar una reparación definitiva.
2. Comprobar qué daños cubre el seguro de hogar
Algunos seguros de hogar incluyen garantías relacionadas con fenómenos atmosféricos. Su aplicación depende de las condiciones contratadas. La póliza puede establecer requisitos sobre la intensidad de la lluvia, la acreditación meteorológica, los límites económicos o los elementos asegurados.
También hay que diferenciar entre el daño causado por el agua y la reparación del elemento que permitió su entrada. Una póliza puede cubrir determinados desperfectos interiores y no asumir la reparación de una cubierta deteriorada. Por eso, no debe darse por hecho que cualquier filtración estará cubierta.
3. Determinar si el origen está en un elemento común
En un edificio, el agua puede proceder de la cubierta, la fachada, una bajante u otro elemento común. Además de comunicar la incidencia al seguro de hogar, conviene informar al presidente o al administrador de fincas.
Será necesario determinar si el origen se encuentra en una zona privativa o común. Así podrá establecerse si debe intervenir la póliza de la vivienda, el Seguro de Comunidades o ambas aseguradoras. Identificar correctamente la causa facilita la coordinación y la valoración de los daños.
4. Comprobar si debe intervenir el Consorcio
Ante determinados fenómenos extraordinarios puede intervenir el Consorcio de Compensación de Seguros, siempre que se cumplan los requisitos establecidos. Entre los riesgos contemplados se encuentra la inundación extraordinaria producida, entre otras causas, por lluvias, deshielo o desbordamiento de cauces naturales.
El propio Consorcio de Compensación de Seguros aclara que la lluvia caída directamente sobre la vivienda, o recogida por su cubierta, azotea, desagües o patios, no se considera una inundación extraordinaria. En esos casos, habrá que revisar las garantías de la póliza contratada.
5. Comunicar y documentar los daños
Si el agua ha entrado en la vivienda, adopta medidas razonables para evitar que el daño aumente, siempre sin asumir riesgos. Haz fotografías o vídeos de las zonas afectadas y comunica la incidencia a la aseguradora dentro del plazo previsto en la póliza.
Si el origen puede estar en una cubierta, una fachada o una instalación común, informa también a la comunidad de propietarios. Antes de retirar objetos o realizar reparaciones definitivas, consulta con la aseguradora. Actúa de inmediato solo cuando sea imprescindible para impedir que los daños aumenten.
Preguntas frecuentes sobre los daños por lluvia
¿El seguro de hogar cubre cualquier filtración?
No necesariamente. La cobertura depende del origen de la filtración, de las garantías contratadas y del estado de conservación del inmueble. También pueden aplicarse límites, exclusiones o requisitos relacionados con la intensidad de la lluvia. Cada incidencia debe valorarse según las condiciones generales y particulares de la póliza.
¿Cómo se puede acreditar un episodio de lluvia intensa?
La aseguradora puede solicitar información meteorológica para comprobar la intensidad de la lluvia registrada en la zona. La documentación necesaria dependerá de las condiciones de la póliza y del tipo de daño. Conviene comunicar la incidencia cuanto antes y seguir las indicaciones facilitadas para acreditar correctamente lo sucedido.
¿Quién debe actuar si el agua procede de la cubierta del edificio?
Cuando la cubierta es un elemento común, debe informarse a la comunidad de propietarios, al presidente o al administrador de fincas. También conviene avisar al seguro de hogar. Después habrá que determinar el origen y el alcance de los daños para saber qué póliza debe intervenir en cada reparación.
¿Qué documentación conviene guardar tras detectar los daños?
Es recomendable conservar fotografías, vídeos, facturas, presupuestos y justificantes de los bienes afectados. Antes de retirar objetos o realizar reparaciones definitivas, consulta con la aseguradora, salvo que sea imprescindible actuar para evitar que el daño aumente. Esta documentación facilitará la valoración de la incidencia.
En resumen
La respuesta ante los daños por lluvia depende del origen del agua, del mantenimiento del inmueble y de las condiciones contratadas. Documenta los desperfectos, comunica la incidencia cuanto antes e informa a la comunidad si afecta a elementos comunes. Grupo Mutua Propietarios dispone de diferentes modalidades de Seguro de Hogar adaptadas a las características de cada vivienda.